Jakarta | AndoraNews : Kejaksaan Agung (Kejagung) menahan Anwar Lawden (AL), Direktur sekaligus Corporate Secretary PT Toba Pulp Lestari (TPL), dalam penyidikan kasus dugaan korupsi terkait praktik transfer pricing periode 2008–2025. Perkara tersebut diduga mengakibatkan kerugian keuangan negara mencapai Rp2 triliun. Kajagung
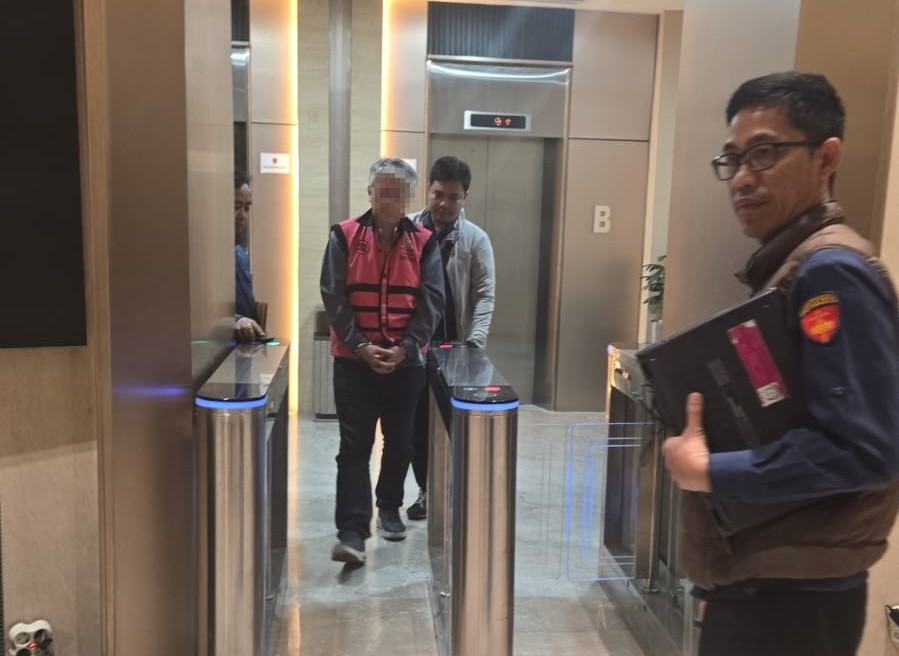
Kepala Pusat Penerangan Hukum Kejagung, Anang Supriatna, menjelaskan bahwa penahanan dilakukan setelah penyidik menangkap AL di Medan, Sumatera Utara, pada Kamis (15/10/2026).
Menurut Anang, penangkapan dilakukan karena AL tidak memenuhi panggilan penyidik untuk dimintai keterangan. Tindakan tersebut didasarkan pada Surat Perintah Penangkapan Nomor Print-04/F.2/Fd.2/10/2026 tertanggal 15 Oktober 2026.
Setelah ditangkap, AL ditahan selama 20 hari, terhitung sejak 16 Oktober hingga 4 November 2026. Ia ditempatkan di Rumah Tahanan Negara Salemba Cabang Kejaksaan Agung.
Sebelum dilakukan penahanan, AL telah ditetapkan sebagai tersangka berdasarkan surat penetapan yang diterbitkan Direktur Penyidikan Jampidsus, Saiful Bahri Siregar, dengan Nomor TAP-55/F.2/Fd.2/10/2026 tertanggal 15 Oktober 2026.
Penyidik Periksa 116 Saksi
Anang menyampaikan, penetapan tersangka dilakukan setelah tim penyidik mengumpulkan sejumlah alat bukti dan memeriksa 116 saksi.
Penyidik juga telah menyita dokumen serta barang bukti elektronik berdasarkan penetapan pengadilan. Selain itu, keterangan ahli dari bidang hukum pidana, keuangan negara, serta industri selulosa dan bubur kertas turut digunakan dalam proses penyidikan.
Kasus ini berkaitan dengan dugaan praktik transfer pricing dalam transaksi penjualan produk bubur kertas atau pulp yang dilakukan PT TPL kepada perusahaan terafiliasi selama periode 2008–2025.
Diduga Manipulasi Kode Produk
Berdasarkan konstruksi perkara yang disampaikan Kejagung, PT Toba Pulp Lestari, yang sebelumnya bernama PT Inti Indorayon Utama (IIU), bergerak di bidang industri pengolahan bubur kertas dan kehutanan.
Dalam kegiatan usahanya, perusahaan tersebut melakukan penjualan produk pulp untuk ekspor kepada perusahaan terafiliasi DP MMI, Ltd., serta penjualan dalam negeri kepada pabrik APR.
Penyidik menduga AL melakukan praktik under-invoicing dengan mengubah atau memanipulasi kode Harmonized System (HS Code) produk.
Produk yang berdasarkan karakteristik, kegunaan, dan harga pasar seharusnya dikategorikan sebagai dissolving pulp diduga diubah klasifikasinya menjadi paper grade pulp atau bleached hardwood kraft pulp (BHKP).
Perubahan klasifikasi tersebut diduga berkaitan dengan pelaporan transaksi perusahaan kepada otoritas perpajakan.
Dalam menjalankan transaksi tersebut, PT TPL berkewajiban menyampaikan dokumen transfer pricing atau Transfer Pricing Documentation (TP Doc) serta Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan Badan kepada Kantor Pelayanan Pajak Perusahaan Masuk Bursa (KPP PMB) pada Direktorat Jenderal Pajak.
Namun, menurut penyidik, laporan transaksi yang disampaikan diduga tidak sesuai dengan kondisi sebenarnya.
Diduga Libatkan Pemeriksa Pajak
Kejagung juga menduga AL memberikan sejumlah uang kepada pemeriksa pajak agar pengawasan terhadap transaksi perusahaan tidak dilakukan sebagaimana mestinya.
Penyidik menyebut pemeriksa pajak diduga tidak mendasarkan proses penelaahan kertas kerja pemeriksaan (KKP) dan laporan hasil pemeriksaan (LHP) pada program audit yang telah disusun.
Akibatnya, pemeriksaan diduga tidak mencakup perbandingan harga dalam dokumen transfer pricing dan SPT perusahaan maupun pengecekan harga wajar untuk memastikan kebenaran nilai transaksi yang dilaporkan.
Menurut Kejagung, dugaan perbuatan tersebut mengakibatkan kerugian keuangan negara sekitar Rp2 triliun.
Di sisi lain, penyidik menyampaikan bahwa terdapat upaya penyelamatan keuangan negara melalui penyetoran dana sebesar Rp500 juta dari Direktorat Jenderal Pajak (DJP) ke Rekening Pemerintah Lainnya (RPL) Jampidsus Kejagung.
Dijerat Pasal Korupsi
Dalam perkara ini, AL disangkakan dengan dua lapis dakwaan, yakni sangkaan primer dan subsidair.
Untuk sangkaan primer, tersangka dijerat Pasal 603 juncto Pasal 20 huruf a atau c Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana, juncto Pasal 18 Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi sebagaimana telah diubah dengan Undang-Undang Nomor 20 Tahun 2001.
Sementara itu, sangkaan subsidair menggunakan Pasal 604 juncto Pasal 20 huruf a atau c UU Nomor 1 Tahun 2023, juncto Pasal 18 UU Nomor 31 Tahun 1999 sebagaimana telah diubah dengan UU Nomor 20 Tahun 2001.
Penyidikan perkara ini masih menjadi bagian dari upaya penegakan hukum Kejaksaan Agung dalam mengusut dugaan korupsi yang berkaitan dengan transaksi perusahaan dan kewajiban perpajakan.
Status tersangka merupakan bagian dari proses hukum. Pembuktian atas dugaan tindak pidana yang disangkakan kepada AL tetap harus dilakukan melalui proses peradilan sesuai dengan ketentuan hukum yang berlaku.